

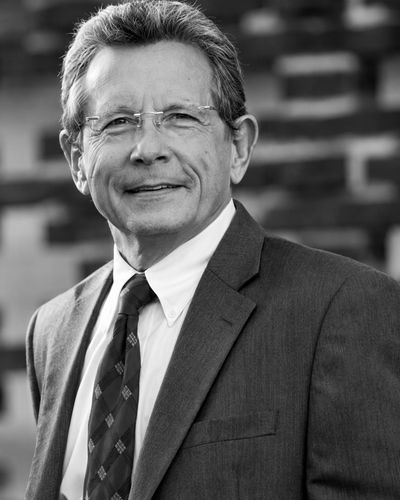
In parole semplici — Larry Williams è un trader e autore statunitense noto per avere trasformato alcune osservazioni di mercato in misure e regole controllabili. Il suo nome è legato soprattutto a Williams %R, ai dati COT e allo studio della stagionalità.
Chi è, in breve
Williams iniziò a seguire i mercati negli anni Sessanta e sviluppò poi una lunga attività fra futures, ricerca, libri e formazione. La sua pagina biografica attribuisce al 1966 la nascita di Williams %R; i cataloghi Wiley documentano opere dedicate al trading di breve periodo, alla volatilità, alla gestione del denaro e all'uso del Commitments of Traders report.
La classifica storica della World Cup Trading Championships gli attribuisce la vittoria del 1987 con un rendimento netto dell'11.376%. È un risultato pubblicato dall'organizzatore della competizione. Cyclepedia non dispone della serie completa delle operazioni, dei prelievi, del drawdown o di una verifica indipendente con cui ricostruire il rischio assunto: perciò lo presenta come dato della classifica, non come rendimento atteso o prova che le tecniche siano replicabili.
Percorso del maestro
Studia Larry Williams con un ordine preciso
Parti dall’idea essenziale, passa alla procedura e chiudi con ciò che può smentire la lettura.
- Da qui Williams %R: posizione della chiusura nel range Williams %R colloca la chiusura tra il massimo e il minimo di una finestra recente: zero è il bordo alto, -100 quello basso; le soglie richiedono contesto.
- Capisci il modello COT report Commitment of Traders — posizionamento settimanale istituzionali e speculatori su futures CFTC; contesto macro.
- Impara la procedura Stagionalità di mercato Pattern ricorrenti per calendario — mesi, giorni, turni di sessione; filtro contestuale, non regola deterministica.
- Impara la procedura Position sizing Metodo per convertire budget di rischio e distanza dallo stop in una quantità negoziabile, includendo valore del punto, costi, arrotondamenti e vincoli di portafoglio.
- Verifica e limiti Backtest Simulazione storica di una strategia: dati point-in-time, regole causali, esecuzione realistica e controllo dei bias prima di qualunque inferenza.
Il contributo documentato
Williams %R: dove chiude il prezzo
Williams %R misura la posizione della chiusura rispetto al massimo e al minimo di una finestra recente. Una chiusura vicina al massimo porta il valore verso zero; una chiusura vicina al minimo lo porta verso −100. È una misura di posizione, affine allo Stocastico, non un ordine automatico: un valore estremo può accompagnare un trend invece di anticiparne subito l'inversione.
COT e stagionalità: contesto oltre il grafico
Williams contribuì a diffondere l'uso operativo del Commitments of Traders. La CFTC raggruppa settimanalmente le posizioni dichiarate secondo categorie regolamentari. “Commercial” non significa automaticamente informato e “non-commercial” non significa automaticamente inesperto: classificazioni, soglie di segnalazione e struttura del contratto vanno comprese prima di ricavare un segnale.
La stagionalità cerca ricorrenze associate al calendario. Una media storica può descrivere un contesto, ma perde significato se la finestra è scelta dopo avere visto i risultati, se il campione è piccolo o se regime e costi sono cambiati.
Regole verificabili
I libri di Williams organizzano idee su volatilità, pattern di breve periodo, uscita e gestione della posizione. Il contributo trasferibile è il passaggio da un'intuizione a una regola osservabile: mercato, finestra temporale, condizione, invalidazione e rischio devono essere dichiarati prima del test. Le opere raccolgono tecniche diverse; non formano un unico sistema universale.
Limiti e attribuzione
Il sito dell'autore è una fonte primaria per ciò che Williams dichiara di avere sviluppato, ma non è una verifica indipendente. Anche l'archivio della competizione appartiene all'organizzatore. Le fonti editoriali confermano titoli e temi dei libri, non la redditività futura di una strategia.
Williams %R dipende dalla finestra scelta; il COT è aggregato e ritardato; la stagionalità espone al rischio di selezionare soltanto i pattern sopravvissuti. Nessuno dei tre elementi sostituisce dimensionamento, costi, liquidità e controllo del drawdown.
Che cosa studiare oggi
Per comprendere %R, osserva prima massimo, minimo e chiusura su una finestra fissa, senza cercare subito segnali. Confronta poi la stessa regola in trend e in laterale. Per COT e calendario, annota la data in cui il dato era realmente disponibile e impedisci al test di usare informazioni future. Un backtest credibile separa la definizione della regola dalla valutazione e include costi e casi sfavorevoli.
Il risultato utile dello studio non è imitare la gara del 1987, ma saper rispondere a quattro domande: che cosa misura la regola, quando era conoscibile il dato, quanto rischio assume e in quali condizioni smette di funzionare.
Fonti
- World Cup Trading Championships — Historical Standings
- Larry Williams — Original Williams %R
- U.S. CFTC — Commitments of Traders, Explanatory Notes
- Wiley — Long-Term Secrets to Short-Term Trading
Collegamenti
Williams %R · Stocastico · COT report · Stagionalità di mercato · Backtest · Dimensionamento della posizione · Trader e tradizioni