

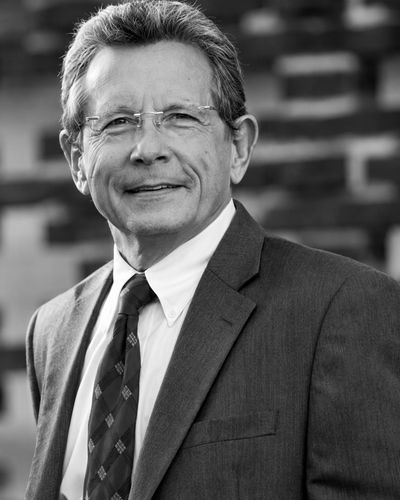
En palabras sencillas — Larry Williams es un trader y autor estadounidense conocido por convertir varias observaciones del mercado en medidas y reglas comprobables. Su nombre se asocia sobre todo con Williams %R, los datos COT y el estudio de la estacionalidad.
Quién es, en breve
Williams empezó a seguir los mercados en la década de 1960 y desarrolló una larga actividad entre futuros, investigación, libros y formación. Su página biográfica sitúa en 1966 el desarrollo de Williams %R; los catálogos de Wiley documentan obras sobre trading de corto plazo, volatilidad, gestión monetaria y uso del Commitments of Traders report.
La clasificación histórica de World Cup Trading Championships presenta a Williams como ganador de 1987 con una rentabilidad neta del 11.376 %. Es una cifra publicada por el organizador del concurso. Cyclepedia no dispone de la serie completa de operaciones, retiradas, drawdown ni de una verificación independiente con la que reconstruir el riesgo asumido. Por eso se presenta como resultado comunicado por el organizador, no como rentabilidad esperada ni prueba de que las técnicas sean replicables.
Recorrido del maestro
Estudia a Larry Williams en un orden claro
Empieza por la idea esencial, pasa al procedimiento y termina con lo que puede invalidar la lectura.
- Empieza aquí Williams %R: posición del cierre dentro del rango Williams %R sitúa el cierre entre el máximo y el mínimo de una ventana reciente: cero es el borde superior y -100 el inferior; los extremos necesitan contexto.
- Comprende el modelo COT report Commitment of Traders — posicionamiento semanal institucional y especulador en futuros CFTC; contexto macro.
- Aprende el procedimiento Estacionalidad de mercado Patrones recurrentes por calendario — meses, días, turnos de sesión; filtro contextual, no regla determinista.
- Aprende el procedimiento Position sizing Método para convertir un presupuesto de riesgo y la distancia al stop en una cantidad negociable, incluyendo valor del punto, costes, redondeo y límites de cartera.
- Verificación y límites Backtest Simulación histórica de una estrategia con datos point-in-time, reglas causales, ejecución realista y control de sesgos antes de realizar inferencias.
La aportación documentada
Williams %R: dónde cierra el precio
Williams %R mide la posición del cierre respecto al máximo y al mínimo de una ventana reciente. Un cierre próximo al máximo lleva el valor hacia cero; uno próximo al mínimo lo lleva hacia −100. Es una medida de posición relacionada con el Estocástico, no una orden automática. Una lectura extrema puede persistir junto con una tendencia en vez de anticipar inmediatamente un giro.
COT y estacionalidad: contexto fuera del gráfico
Williams contribuyó a divulgar usos operativos del Commitments of Traders. La CFTC agrupa semanalmente las posiciones declaradas según categorías regulatorias. “Commercial” no significa automáticamente informado y “non-commercial” no significa automáticamente inexperto: hay que comprender clasificaciones, umbrales de declaración y estructura del contrato antes de obtener una señal.
La estacionalidad busca recurrencias asociadas al calendario. Una media histórica puede describir un contexto, pero pierde sentido cuando la ventana se elige después de ver el resultado, la muestra es pequeña o han cambiado el régimen y los costes.
Reglas verificables
Los libros de Williams organizan ideas sobre volatilidad, patrones de corto plazo, salidas y gestión de la posición. La aportación transferible es el paso de una intuición a una regla observable: mercado, ventana temporal, condición, invalidación y riesgo deben declararse antes de probarla. Las obras reúnen técnicas distintas; no forman un único sistema universal.
Límites y atribución
El sitio del autor es una fuente primaria sobre lo que Williams declara haber desarrollado, pero no constituye una verificación independiente. El archivo de la competición también pertenece al organizador. Los registros editoriales confirman títulos y materias, no la rentabilidad futura de una estrategia.
Williams %R depende de la ventana elegida; el COT es agregado y llega con retraso; la estacionalidad expone al riesgo de seleccionar solo los patrones que sobrevivieron al examen histórico. Ninguno sustituye al tamaño de posición, los costes, la liquidez o el control del drawdown.
Qué estudiar hoy
Para comprender %R, observa primero máximo, mínimo y cierre sobre una ventana fija, sin buscar señales de inmediato. Compara después la misma regla en tendencia y en lateral. Para COT y calendario, anota cuándo estaba realmente disponible cada dato e impide que la prueba use información futura. Un backtest creíble separa la definición de la regla de su evaluación e incluye costes y casos adversos.
El resultado útil no es imitar la competición de 1987, sino responder cuatro preguntas: qué mide la regla, cuándo podía conocerse el dato, cuánto riesgo asume y en qué condiciones deja de funcionar.
Fuentes
- World Cup Trading Championships — Historical Standings
- Larry Williams — Original Williams %R
- U.S. CFTC — Commitments of Traders, Explanatory Notes
- Wiley — Long-Term Secrets to Short-Term Trading
Enlaces relacionados
Williams %R · Estocástico · COT report · Estacionalidad de mercado · Backtest · Tamaño de posición · Traders y tradiciones