

The Alchemy of Finance (1987): «Non importa avere ragione o torto, ma quanto guadagni quando hai ragione e quanto perdi quando hai torto.»
| Periodo | n. 1930 |
| Fondazione | Quantum Fund (1973, con Jim Rogers) |
| Lente | Global macro |
| Momento celebre | Black Wednesday, 16 settembre 1992: ~1 miliardo di dollari sullo sganciamento della sterlina dallo SME |
Chi è
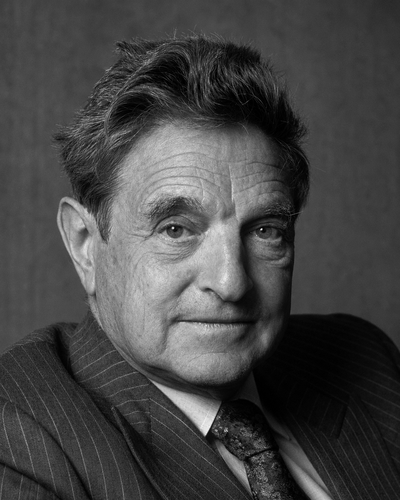
Sopravvissuto all'occupazione di Budapest, emigrato a Londra e formatosi in filosofia con Karl Popper prima che in finanza, Soros costruì con il Quantum Fund uno dei track record più straordinari della storia della gestione: rendimenti composti superiori al 30% annuo per oltre due decenni. Il grande pubblico lo conosce per il 1992: la scommessa che la sterlina non potesse restare nello SME, spinta fino a piegare la difesa della Banca d'Inghilterra — «l'uomo che sbancò la Banca d'Inghilterra».
Contributo
- La riflessività — la sua idea centrale: i prezzi non si limitano a riflettere i fondamentali, li retroagiscono (credito facile gonfia i collaterali che giustificano altro credito…). I boom-bust non sono anomalie: sono la fisiologia di un sistema riflessivo. Per chi opera: i regimi esistono, si autoalimentano e poi si rompono.
- Fallibilismo operativo — da Popper: ogni tesi è un'ipotesi in attesa di smentita. Il suo talento più citato dai collaboratori non era avere ragione: era liquidare senza esitazione quando i fatti contraddicevano la tesi.
- Andare per la giugulare — quando convinzione e asimmetria coincidono, la posizione si dimensiona in grande (fu Druckenmiller a proporre lo short del '92; Soros gli disse di moltiplicarlo). L'esposizione non è costante: segue la qualità dell'occasione.
- Il corpo come indicatore — celebre e solo in parte scherzoso: il mal di schiena come segnale che il portafoglio ha qualcosa di sbagliato — la versione istintiva del monitoraggio del rischio.
Che cosa impara da lui chi studia oggi
- Cerca i punti dove la percezione collettiva e i fatti divergono in modo insostenibile: è lì che vivono le grandi asimmetrie.
- La convinzione serve a dimensionare, non a resistere ai fatti: tesi forte + smentita = uscita immediata.
- Il conto economico si fa su quanto vinci quando vinci: frequenza e magnitudo sono variabili separate (vedi expectancy).
Percorso di studio
Reflexivity, boom-bust e macro: tre tappe dal Quantum Fund al caso sterlina.
| # | Tappa | Voce |
|---|---|---|
| 1 | Regimi e feedback | |
| 2 | Scenari e tesi | |
| 3 | Size e convizione |
Reflexivity (The Alchemy of Finance, 1987): i prezzi non riflettono passivamente i fondamentali — li alterano (credito facile → collateral gonfiato → più credito). Caso 16 settembre 1992: short sterlina vs ERM — tesi macro + size massiccia quando la reflexivity rompe il peg — documentato da Soros e dalla stampa finanziaria dell'epoca.
Comincia dall'analisi scenario →
Concetti collegati
Fonti
- George Soros, The Alchemy of Finance (1987), testo primario sulla riflessività.
- George Soros — “A Global New Deal”, archivio ufficiale dell'autore.
Collegamenti
- stanley-druckenmiller — il gestore del Quantum nel 1992
- paul-tudor-jones · trader