

«The stock market is a device for transferring money from the impatient to the patient.» — La bolsa es un mecanismo que transfiere dinero de los impacientes a los pacientes.
| Periodo | n. 1930, Omaha (Nebraska) |
| Vehículo | Berkshire Hathaway (bajo su control desde 1965) |
| Lente | Value investing — el otro polo respecto al trading |
| Maestros y fuentes | Benjamin Graham (The Intelligent Investor); Charlie Munger; las cartas anuales a los accionistas |
Quién es
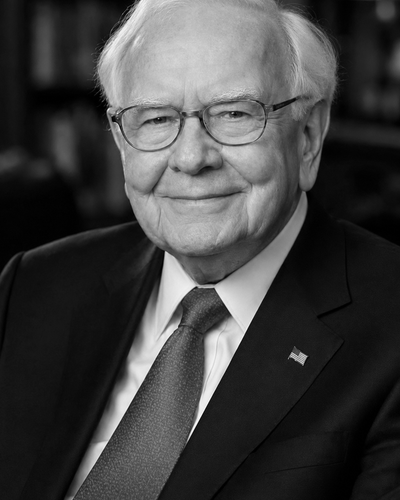
El «Oráculo de Omaha» está en esta galería por una razón precisa: es el contrapunto que todo trader debe conocer. Alumno de Benjamin Graham en Columbia, tomó el control de una manufactura textil en declive —Berkshire Hathaway— y la transformó en el vehículo de inversión más célebre del mundo: alrededor del 20% compuesto anual durante casi sesenta años, documentado cada año en las cartas a los accionistas que se han convertido en un curso gratuito de finanzas. No hace timing, no usa gráficos: su edge declarado es el horizonte temporal que ningún gestor bajo presión trimestral puede permitirse.
Contribución
- Precio ≠ valor — el legado de Graham hecho proverbial: el mercado a corto plazo es una máquina de votar, a largo plazo una balanza. Mr. Market es un socio lunático al que hay que aprovechar, no imitar.
- El círculo de competencia — operar solo donde realmente se entiende el negocio; el tamaño del círculo importa menos que saber dónde pasa el límite.
- De Graham a Munger — la evolución documentada: de «empresas mediocres a precios extraordinarios» a «empresas extraordinarias a precios razonables» — la calidad que compone con el tiempo supera al descuento puntual.
- El temperamento como edge — «codiciosos cuando los demás tienen miedo, temerosos cuando los demás son codiciosos»: la disciplina emocional como ventaja competitiva primaria, antes que la inteligencia.
- La paciencia estructural — «nuestro periodo de tenencia preferido es para siempre»: el horizonte largo como arbitraje contra un mercado cada vez más rápido.
Qué aprende de él quien hace trading
- Que existe otro oficio con reglas opuestas a las tuyas: saber a qué juego estás jugando —y no mezclarlos a mitad de partida— evita el error clásico del trade perdedor «convertido en inversión».
- Su edge es estructural, no informativo: un horizonte que otros no pueden sostener. Pregunta que hacerse: ¿cuál es la ventaja estructural de tu proceso? (véase edge)
- La mentalidad de inversor también sirve al trader: sobre el capital global, sobre los drawdowns, sobre la propia carrera se razona como inversor, incluso cuando se opera como trader.
Recorrido de estudio
Value investing y mentalidad de propietario: largo plazo, moat, precio vs valor.
| # | Paso | Voce |
|---|---|---|
| 1 | Mentalidad inversor | |
| 2 | Análisis fundamental | |
| 3 | Paciencia y convicción |
Tres casos para estudiar: American Express 1964 (crisis salad oil — comprar cuando otros venden); Coca-Cola 1988 (moat + marca global); crisis 2008 (inversiones preferentes en Goldman Sachs y GE). Regla Berkshire: «Price is what you pay; value is what you get» — el trading táctico es otra cosa; aquí se aprende a no confundir horizonte e instrumento.
Empieza por el análisis fundamental →
Conceptos relacionados
- mentalidad-de-inversor · capital
- diversificacion — y su célebre crítica: «protección contra la ignorancia»
- edge · paciencia
Fuentes
- Berkshire Hathaway — cartas a los accionistas, registro primario anual de principios y resultados de Buffett.
- Berkshire Hathaway — sitio oficial, contexto corporativo y de gobierno.
Enlaces
- trader
- ray-dalio · jim-simons — las otras formas de ganar sin hacer trading discrecional
- jesse-livermore — el opuesto exacto: mismo mercado, oficio contrario