

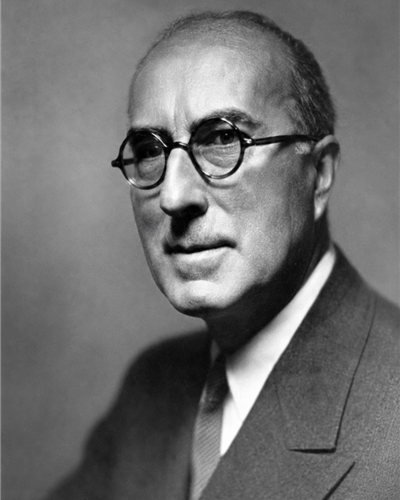
A quién sirve esta entrada — A quien conoce el tape reading (1910) y quiere el cuadro completo de Wyckoff sobre inversión + trading: cómo construir capital, cuándo promediar (y cuándo no), por qué la posición técnica importa tanto como los fundamentales, y qué reglas siguen los grandes operadores.
Fuente primaria: R. D. Wyckoff, How I Trade and Invest in Stocks and Bonds (registro bibliográfico de 1922; el escaneo local lleva una portada de quinta edición fechada 1925/1926). Doce años después de Studies in Tape Reading, con treinta y tres años en Wall Street y quince como editor de The Magazine of Wall Street. Cyclepedia distingue esta autobiografía operativa de la didáctica moderna Wyckoff Analytics (fases A–E).
Prerrequisitos
Tape reading Wyckoff (1910), Composite Man, Oferta y demanda. Siguiente paso: Cinco pasos Wyckoff.
El libro en una frase
Wyckoff relata cómo pasó de empleado a $20/mes (1888) a editor y operador de éxito: años de estudio antes del capital real, beneficios de trading reinvertidos en títulos de renta, swings de 30–60 días más rentables que el day trading, y due diligence estricta antes de cada compromiso.
Cap. I–II — Aprendizaje y ciclo operativo
Primeras lecciones (1888–1907)
Wyckoff empezó a estudiar estadísticas ferroviarias de adolescente; compró la primera acción (St. Louis & San Francisco, $4) solo en 1897, tras ocho años de preparación. Aprendió de:
- Un telegrafista con stop fijo a 2 puntos y lotes de 200 acciones — único cliente constantemente rentable del broker.
- Un clerk que piramidó American Sugar hasta $3.000 y compró casa.
- Teoría de Dow: tres movimientos simultáneos (tendencia larga, swings 30–60 días, oscilaciones breves).
Tesis: el precio no sigue solo el valor intrínseco — importan manipulación, condición técnica y tendencia de mercado. Poseer el certificado no protege de las oscilaciones.
Brokeraje, editoria y swings
Al fundar The Magazine of Wall Street en el pánico de 1907, Wyckoff observó miles de clientes y concluyó: ignorancia, pereza mental, búsqueda de consejos en lugar de estudio autónomo.
Los gráficos no deben seguirse a ciegas: registran la historia concreta de la impresión colectiva; sirven para entender la psicología pública. El ciclo rentable:
- Acumulación silenciosa
- Markup (empuje al alza)
- Distribución (venta al público entusiasta)
Wyckoff pasó de beneficios diarios del tape reading a swings 30–60 días — menos comisiones, más margen de error. Reglas prácticas:
- 5–10% del capital libre para trading activo
- Beneficios → reinvertidos en títulos sólidos de renta
- Stops 2–3 puntos; beneficio esperado 3–4× el riesgo
- Caso U.S. Steel: tres campañas, ~$20.000 netos con $3.000 de margen cada una
Ejemplo markup — Acumular 50–60, objetivo medio 80, empujar hasta par; vender al volver a 70 tras distribución. Wyckoff: «El beneficio real está en capturar el movimiento intermedio, no cada tick.»
Cap. III–IV — Tres líneas defensivas y oportunidades
Por qué ciertos títulos
Wyckoff organiza el portafolio como guerra de trincheras:
| Línea | Función | Ejemplos |
|---|---|---|
| Retaguardia | Inversiones sólidas, renta | Equipment trust, bonos high-grade |
| Segunda línea | Renta + potencial de beneficio | Short-term notes, bancos |
| Vanguardia | Especulación controlada | Swings en títulos activos |
Equipment trust bonds: garantía creciente sobre material rodante; casi nunca en default. Principio Harriman: «No me interesa el 10%; quiero algo que crezca.»
Diciembre 1919: bonos ferroviarios 10–25 puntos bajo máximos de dos años — Wyckoff los consideró «demasiado bajos» con rendimientos 5–8% + potencial de revalorización.
Scovare oportunidades
- Infravaloración intrínseca > rendimiento cupón modesto
- Bonos convertibles: protección a la baja + participación en rally del common
- «Marking down the cost»: vender parte con beneficio para bajar coste del residuo
- Mínimos en amenaza inminente, no en el evento (DL&W ~180 $ en huelga carbón, oct 1919)
- Títulos caros ($60–400) con earning power real vs penny stocks sin dividendos
Cap. V–VII — Minería, fundamentos, Columbia Graphophone
Títulos mineros
- No casarse con un título — revisión periódica del portafolio (vs Carnegie «huevos en una cesta»)
- Due diligence costosa ($2.000 informes de ingeniería) pero obligatoria
- Magma Copper: de ~$20 a $69 en 3 semanas; ~$55.000 beneficio cartaceo no realizado — lección sobre paciencia y no operar «a posteriori»
Checklist inversión (Cap. VI)
Orden jerárquico Wyckoff:
- Tendencia larga del mercado (mercado descuenta 6–12 meses)
- Naturaleza y tendencia del sector/industria
- Tendencia de la empresa seleccionada
- Management y reputación
- Posición financiera y earning power
- Posición técnica intermedia (swings 30–60 días)
Rockefeller: inversiones en necesidades (petróleo, gas, comida, acero). Pools: acumulan en silencio → empujan → distribuyen explotando ignorancia pública. Posición técnica débil: demasiados especuladores long con beneficio irrealizado.
La historia del lote impar (1919)
40 acciones Columbia Graphophone a media $164,25:
- Amigo anticipó anuncio post-reunión; Wyckoff calculó dividendo trimestral implícito ~$37/año sobre $135
- Hechos confirmados in situ; posición técnica «nada en venta»
- Stock dividends compuestos: 40 → 463 acciones; venta parcial a $70 repaga capital
- Regla: vender cuando los insiders distribuyen, no a objetivo porcentual arbitrario
Cap. VIII–X — Reglas, previsión, averaging down
Reglas de trading
| Operador | Principio |
|---|---|
| Keene | «Bien si acierta 6 de 10»; stop absoluto |
| Livermore | Stop temporal 2–3 días; salir cuando se espera |
| Hayden | «El día para comprar no es el día para vender» |
| Wyckoff | Swings 10–20 puntos; estudio lejos de Wall Street con max/min/último |
Out-of-towner: puede operar vía cable con datos mínimos — no hace falta ticker ni noticias continuas.
Previsión sectorial (petróleo)
Post-guerra Wyckoff evaluó acero, construcción, ferrocarriles, pero concluyó que el petróleo ofrece mejor relación: consumo > producción dos años, agotamiento de campos (Ranger, Burkburnett), demanda estructural (autos, tractores, lubricantes). Productores tienen las cartas ganadoras vs refinerías.
La verdad sobre averaging down
- Caída de precio ≠ título más «barato» si caen utilidades y perspectivas
- 85–90% fracasos = overtrading o capital insuficiente
- Caso Union Pacific (1909): compras a 219, 185, 160, 135 $ — capital agotado a 116 $ («went out with the tide»)
- Alternativa válida: averaging out — comprar en mínimos, vender en rebotes, reducir coste medio
Ficha — Antes de promediar
- Pregunta: ¿el declive es técnico/manipulativo o deterioro fundamental?
- Capital: ¿tienes reservas para 2–3× la profundidad esperada del drawdown?
- Enlace: Scaling in, Overtrading
Cap. XI–XIV — Juicio, capital, diligencia, titularidad
~50 principios (Cap. XI)
- Objetivo primario: inversión segura; beneficios trading → renta con compounding
- Si no apto al trading: demostrarlo y abandonar, si no estudiar hasta mejorar
- Preveggenza distingue especulación de juego de azar
- Juicio propio > inside info, tips, «Wall Street Ghosts»
- Método pro/con: enumerar hechos favorables y desfavorables en papel
Proteger el capital (Cap. XII)
- Wyckoff: 8 años estudio antes del primer investimento; 6 años más antes del trading
- Público compra en top (95% bullish); beneficios de 2 años perdidos en 30–60 días de bear
- Conocimiento antes, capital después — ahorrar mientras se estudia
Cómo se pierden millones (Cap. XIII)
- Investigation before investing — no tras la pérdida
- 97% patentes sin valor comercial
- Broker ejecuta, no aconseja inversiones
- Fundamentales fuertes + timing errado = coche sin chispa sincronizada
- 10–20 títulos heterogéneos vs concentración
- Caso Arlington Copper: ningún comprador visitó la mina (tren 20 min, $1)
Quién posee el título (Cap. XIV)
- «Stocks in weak hands» vs manos fuertes — pregunta casi decisiva
- Pools/banqueros compran antes del mejoramiento esperado; absorben float
- Ferrocarriles: bloques 100.000 acciones → hoy lotes 10 acciones = mercado débil hasta acumulación institucional
- Comisión Hughes 1909 sobre floor traders y ventajas técnicas
Puente al Wyckoff moderno
| How I Trade (1922) | Didáctica moderna |
|---|---|
| Swings 30–60 días | Trading range + fases A–E |
| Posición técnica | Nine buying/selling tests |
| Pool acumulación/distribución | Composite Man |
| Tres líneas defensivas | Capital reserva + size |
| Due diligence pre-inversión | Causa/efecto Point & Figure |
Fuentes
- R. D. Wyckoff, How I Trade and Invest in Stocks and Bonds, registro bibliográfico de 1922; el escaneo local lleva la portada de una quinta edición 1925/1926.
- Registro bibliográfico Open Library de la primera edición y del título.
- Corpus local: PDF
raw/sources/wyckoff/files/How-I-Trade-and-Invest-1922.pdfy 14 capítulos ingestados enraw/sources/wyckoff/files/chapters/how-i-trade/; las afirmaciones operativas de la página se trazan a esos capítulos.
Estudio interno
- PDF:
wikiciclo/raw/sources/wyckoff/files/How-I-Trade-and-Invest-1922.pdf - Fichas estudio:
studio-wyckoff/how-i-trade/cap-01…cap-14(ingest-reviewed 2026-07-12) - Anterior: Tape reading (1910)