

In parole semplici — Il lascito di Dow non è un sistema di trading già confezionato: è un insieme di medie, editoriali e osservazioni che altri autori trasformarono nella tradizione oggi chiamata Teoria di Dow.
| Periodo | 1851–1902 |
| Ruolo | Giornalista finanziario; cofondatore di Dow Jones & Company e del Wall Street Journal |
| Contributo | Medie di mercato e osservazioni sui movimenti dei prezzi |
| Corpus | Editoriali, soprattutto del 1899–1902; nessun manuale firmato sulla “Teoria di Dow” |
Percorso del maestro
Studia Charles H. Dow con un ordine preciso
Parti dall’idea essenziale, passa alla procedura e chiudi con ciò che può smentire la lettura.
- Da qui Teoria di Dow La Teoria di Dow è la tradizione costruita dagli editoriali di Charles H. Dow e sistematizzata da Nelson, Hamilton e Rhea. Studia movimenti del mercato, medie confermanti e congestioni, senza costituire una strategia automatica.
- Capisci il modello I tre movimenti del mercato nella tradizione Dow Dow distingue movimento primario, reazione o rally secondario e fluttuazione giornaliera. Le tre scale convivono e le loro durate storiche non sono parametri universali.
- Impara la procedura La linea di Dow: accumulazione, distribuzione e rottura Nella tradizione Dow, una linea è una fascia stretta mantenuta dalle medie per un periodo significativo. Solo la rottura confermata aiuta a riconoscere accumulazione o distribuzione.
- Verifica e limiti Conferma fra le medie nella Teoria di Dow Nella formulazione di Hamilton, medie industriale e ferroviaria corroborano un movimento quando assumono la stessa direzione. Non devono girare nello stesso giorno e la non-conferma non equivale da sola a inversione.
Chi era
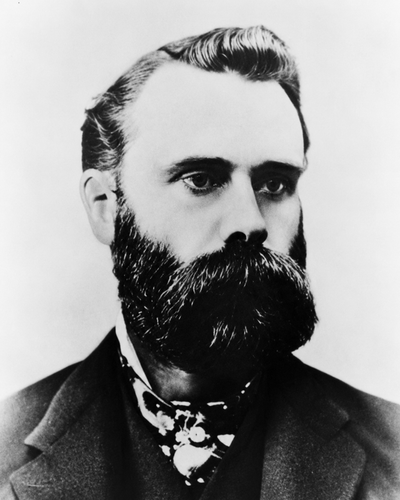
Charles Henry Dow lavorò come giornalista prima di fondare, con Edward Jones e Charles Bergstresser, l'agenzia finanziaria da cui nacque Dow Jones & Company. Il Wall Street Journal iniziò le pubblicazioni nel 1889 e Dow ne fu il primo direttore.
Il 3 luglio 1884 pubblicò una media composta da undici titoli, nove ferroviari e due industriali. Il Dow Jones Industrial Average debuttò il 26 maggio 1896 con dodici società. Queste medie permettevano di osservare il mercato come insieme, riducendo il peso delle vicende di un singolo titolo. Il loro significato economico rifletteva l'America del tempo: la produzione industriale dipendeva in modo visibile dal trasporto ferroviario.
Dow non scrisse un libro di teoria tecnica e non lasciò una sequenza definitiva di regole operative. Le sue osservazioni furono conservate e organizzate dopo la sua morte.
Dagli editoriali alla Teoria di Dow
La genealogia documentata è essenziale per non attribuire a Dow idee formulate più tardi:
| Data | Autore e opera | Ruolo |
|---|---|---|
| 1899–1902 | Charles H. Dow, editoriali del Wall Street Journal | Osservazioni su medie, movimenti e speculazione |
| 1903 | S. A. Nelson, The A B C of Stock Speculation | Raccoglie editoriali e parla di “Dow's Theory” |
| 1922 | W. P. Hamilton, The Stock Market Barometer | Sviluppa conferma, linee e lettura delle medie |
| 1932 | Robert Rhea, The Dow Theory | Sistematizza il corpus in forma di trattato |
La Teoria di Dow è dunque una tradizione costruita nel tempo, non un testo unitario scritto da Charles Dow.
Il contributo documentato
Le medie come rappresentazione del mercato
La media aggrega titoli diversi e rende osservabile un movimento generale che può non emergere da un singolo prezzo. Da qui nasce l'idea del mercato come “barometro”, sviluppata soprattutto da Hamilton.
Movimenti simultanei
Negli editoriali raccolti da Nelson, Dow paragona il mercato al mare: movimento principale, oscillazioni secondarie e fluttuazioni giornaliere convivono nello stesso momento. Le durate riportate dalle fonti cambiano già fra Nelson e Hamilton; non sono parametri universali da trasferire senza verifica sui mercati moderni.
Conferma fra medie
Hamilton formalizzò la corroborazione fra la media industriale e quella ferroviaria. Le due medie non devono girare nello stesso giorno: devono infine indicare la stessa direzione. Una non-conferma rende una lettura provvisoria; non equivale automaticamente a un segnale opposto.
La “linea”
Una fascia stretta e prolungata delle medie venne chiamata “linea”. Per Hamilton poteva precedere accumulazione o distribuzione, ma il carattere della fascia diventava leggibile soltanto dopo una rottura confermata.
Che cosa Dow non disse in questa forma
Molte introduzioni moderne riassumono la Teoria di Dow in “sei regole”. La sintesi è didatticamente utile, ma combina editoriali di Dow, formulazioni di Hamilton e Rhea e manuali successivi.
In particolare, “il volume deve confermare il trend” non è una regola rigida firmata da Dow. Hamilton osservò tendenze ricorrenti del volume, ammise eccezioni e lo giudicò meno significativo di quanto comunemente si credesse. La conferma fra le medie ha nel corpus storico un ruolo più preciso.
Anche l'associazione automatica fra tre movimenti e tre “trend” di durata fissa è una razionalizzazione successiva. Cyclepedia conserva le differenze fra le fonti invece di appiattirle.
Livello avanzato: perché studiarlo oggi
- per capire l'origine storica degli indici come strumenti di lettura del mercato;
- per distinguere scala principale, reazione secondaria e rumore giornaliero;
- per trattare la conferma come corroborazione, non come certezza;
- per vedere come una dottrina nasce per stratificazione editoriale;
- per evitare di trasformare osservazioni storiche in una strategia automatica senza regole verificabili.
I mercati, gli indici, i costi e la struttura economica contemporanei sono diversi da quelli di Dow e Hamilton. Qualunque applicazione a ETF, futures, settori o altri asset è un adattamento moderno da dichiarare e testare.
Fonti
- S. A. Nelson, The A B C of Stock Speculation, 1903, prefazione e capp. V–IX, edizione digitalizzata.
- William Peter Hamilton, The Stock Market Barometer, Harper & Brothers, 1922, capp. I, III, XIII e XV, edizione digitalizzata.
- Robert Rhea, The Dow Theory, Barron's, 1932, scheda bibliografica Open Library.
- S&P Dow Jones Indices, storia delle medie Dow.
- Encyclopaedia Britannica, Charles Henry Dow.